Inhaltsversicherung
Ein Brand in der Nachbarwerkstatt, ein geplatztes Rohr am Wochenende, ein Einbruch in der Nacht. Die Inhaltsversicherung ersetzt, was in deinem Betrieb steht: Einrichtung, Waren, Technik und Maschinen, zum Neuwert.
Was zum Inhalt deines Betriebs gehört
Stell dir vor, du könntest deinen Laden, dein Büro oder deine Werkstatt umdrehen und schütteln. Alles, was herausfällt, ist Inhalt. Was fest stehen bleibt, Wände, Dach, Fenster, ist das Gebäude, und das versichert der Eigentümer.
- 1
Einrichtung
Tresen, Regale, Schreibtische, Stühle, Schränke, Beleuchtung und Deko. Alles, was du kaufst, um arbeiten zu können.
- 2
Technik
Computer, Kasse, Kartenterminal, Drucker, Telefonanlage. Gegen Feuer, Wasser und Einbruch mit drin. Für mehr gibt es die Elektronikversicherung.
- 3
Waren und Vorräte
Handelsware, Rohstoffe, halbfertige Arbeiten, Verpackung, Lebensmittel. Zum Einkaufs- oder Herstellungspreis, nicht zum Verkaufspreis.
- 4
Maschinen und Werkzeug
Werkbank, Kompressor, Kaffeemaschine in der Gastronomie, Behandlungsstuhl in der Praxis.
- 5
Mietereinbauten
Hast du als Mieter den Boden verlegt, die Ladeneinrichtung eingebaut oder Trennwände gesetzt, gehört das zu deinem Inhalt, nicht zum Gebäude.
Was oft vergessen wird
-
Fremdes Eigentum
Geräte von Kunden zur Reparatur, Kommissionsware, geleaste oder gemietete Maschinen. Mitversichert, wenn es im Vertrag steht und in der Summe steckt.
-
Bargeld und Wertsachen
Mit eigenen, meist niedrigen Grenzen. Über Nacht im geprüften Tresor gelten deutlich höhere Beträge als in der Kassenschublade.
-
Sachen der Mitarbeitenden
Jacke, Fahrrad, Handy im Betrieb: In vielen Verträgen bis zu einer Grenze mitversichert.
-
Kosten nach dem Schaden
Aufräumen, Abbruch, Entsorgung, neue Schlösser, Schutz der übrigen Sachen. In guten Verträgen mit ausreichenden Summen.
Wogegen die Inhaltsversicherung schützt
Vier Gefahren gehören zum Grundschutz. Die Bausteine darunter entscheiden, ob der Vertrag zu deinem Betrieb passt.
-
Feuer
Brand, Blitzschlag, Explosion. Dazu Ruß und Löschwasser, die oft mehr zerstören als die Flammen.
Grundschutz -
Leitungswasser
Das Rohr in der Decke, die Spülmaschine, die Sprinkleranlage. Am Wochenende bemerkt, steht das Lager am Montag unter Wasser.
Grundschutz -
Einbruchdiebstahl
Was bei einem Einbruch gestohlen oder zerstört wird, dazu Raub und meist Vandalismus nach einem Einbruch.
Grundschutz -
Sturm und Hagel
Ab Windstärke 8. Das Schaufenster bricht, Regen dringt ein, die Ware ist hinüber.
Grundschutz -
Starkregen und Rückstau
Nur mit Elementarschutz. Für Läden im Erdgeschoss und Lager im Keller in Hamburg kaum verzichtbar.
Baustein -
Überspannung
Der Blitz schlägt in die Leitung, Kasse und Server sind tot. In guten Tarifen eingeschlossen.
Baustein -
Glasbruch
Schaufenster, Glastüren, Vitrinen. Wichtig für Läden und Gastronomie, sofern nicht der Vermieter versichert.
Baustein -
Unbenannte Gefahren
Alles, was nicht ausdrücklich ausgeschlossen ist, etwa ein umstürzendes Regal oder ein Fahrzeug, das ins Schaufenster fährt.
Baustein
Die richtige Versicherungssumme
Die Summe soll reichen, um nach einem Totalschaden alles neu zu kaufen: Einrichtung, Technik und Maschinen zum Neupreis, Waren zum Einkaufspreis.
Ist sie zu niedrig, spricht man von Unterversicherung. Dann zahlt der Versicherer nicht nur beim großen Brand zu wenig, sondern bei jedem Schaden. Er kürzt im gleichen Verhältnis, in dem die Summe zu niedrig ist (§ 75 VVG). Das trifft auch den kleinen Wasserschaden im Lager.
Deshalb ermitteln wir die Summe mit dir und vereinbaren, wo es geht, einen Unterversicherungsverzicht. Dann rechnet der Versicherer im Schadenfall nicht nach.
Rechenbeispiel: Laden mit zu alter Summe
Versichert sind nur 60 % des Werts. Jetzt ein Wasserschaden im Lager:
-
Neuwert, nicht Buchwert
Was in der Bilanz abgeschrieben ist, kostet beim Händler trotzdem den vollen Preis. Versichert wird der Neuwert.
-
Waren zum Einkaufspreis
Nicht zum Verkaufspreis, aber mit dem Bestand zur stärksten Zeit des Jahres, etwa vor Weihnachten.
-
Fremdes Eigentum mitzählen
Leasing, Kommissionsware, Kundengeräte: Was du mitversichern willst, gehört in die Summe.
-
Jedes Jahr kurz prüfen
Neue Maschine, größeres Lager, zweiter Standort: Eine Summe von vor fünf Jahren passt selten noch.
Was in Hamburg dazukommt
Starkregen
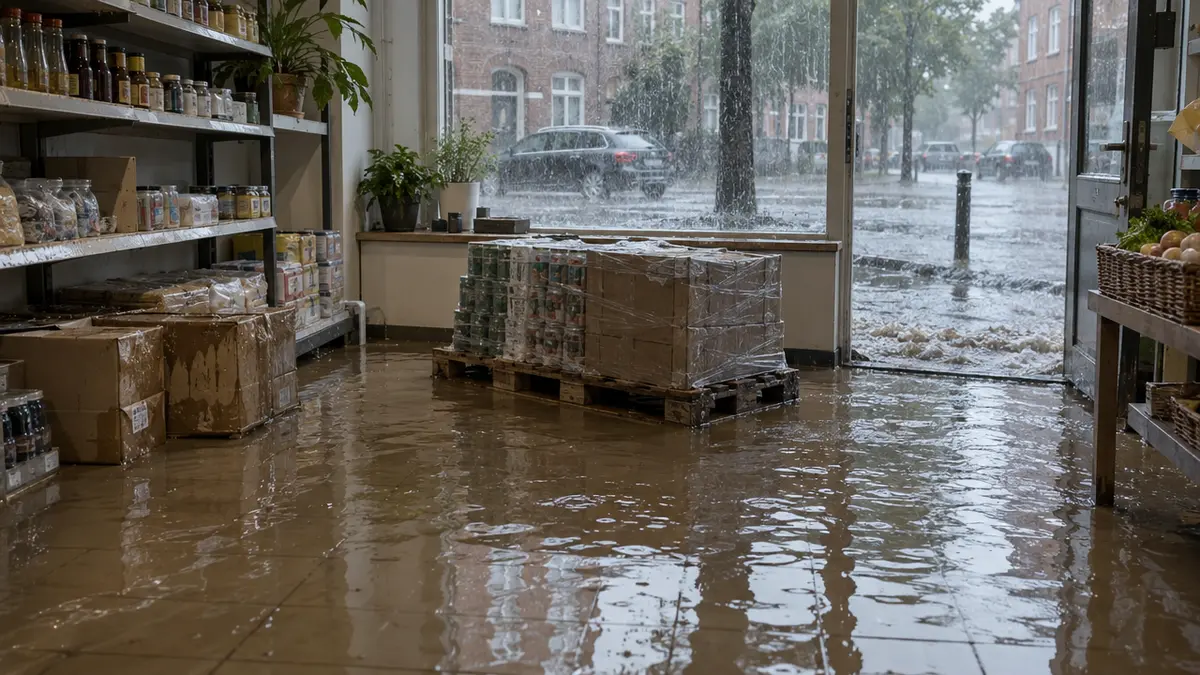
Am 7. August 2024 rückten Feuerwehr und THW in Hamburg zu rund 900 Einsätzen aus. Keller, Tiefgaragen und Erdgeschosse liefen binnen Stunden voll. Für Läden, Lager und Werkstätten im Erdgeschoss oder Souterrain heißt das: Die Ware steht als Erstes im Wasser.
Ohne Elementarschutz zahlt die Inhaltsversicherung dafür nichts. Das ist kein Leitungswasser. Wie teuer der Baustein ist, hängt von der Adresse ab: Die Versicherer stufen jede Straße nach ihrem Hochwasserrisiko ein.
Sturmflut an Elbe und Hafen
In HafenCity, Speicherstadt, Hammerbrook, Wilhelmsburg oder an den Elbufern sitzen viele Betriebe hinter Deichen und Flutschutzwänden. Sturmflut ist in den üblichen Elementarbedingungen ausgeschlossen. Ob und wie sich das absichern lässt, klären wir für deine Adresse einzeln.
Einbruch und Auflagen
Auch beim Einbruch rechnen die Versicherer nach Postleitzahl. Für Läden mit begehrter Ware, etwa Elektronik, Fahrräder, Tabak oder Spirituosen, verlangen sie oft Rollgitter, bestimmte Schlösser oder eine Alarmanlage. Die müssen dann auch abends wirklich eingeschaltet sein.
Elektronikversicherung: wenn die Technik der Betrieb ist
Die Inhaltsversicherung schützt Computer, Kasse und Server gegen Feuer, Wasser, Einbruch und Sturm. Die meisten Schäden an Technik entstehen aber anders.
Der Kaffee im Laptop, das Kartenterminal, das vom Tresen fällt, der Kurzschluss im Server, der Ultraschallkopf, der beim Reinigen bricht. Das zahlt nur die Elektronikversicherung. Sie ist eine sogenannte Allgefahrenversicherung: Versichert ist jeder unvorhergesehene Schaden, es sei denn, er ist ausdrücklich ausgeschlossen. Verschleiß zum Beispiel.
Mit Bausteinen kommen Geräte unterwegs dazu, die Kosten, Daten nach einem Hardwareschaden wiederherzustellen, und Mehrkosten, etwa für ein Leihgerät. Gegen Hackerangriffe hilft sie nicht, dafür gibt es die Cyberversicherung.
| Was passiert | Inhalt | Elektronik | Cyber |
|---|---|---|---|
| Brand, Leitungswasser, Einbruch | zahlt | zahlt | zahlt nicht |
| Überspannung nach Blitz | mit Baustein | zahlt | zahlt nicht |
| Kaffee über den Laptop | zahlt nicht | zahlt | zahlt nicht |
| Gerät fällt runter, Bedienfehler | zahlt nicht | zahlt | zahlt nicht |
| Kurzschluss, Überhitzung im Gerät | zahlt nicht | zahlt | zahlt nicht |
| Laptop unterwegs gestohlen | zahlt nicht | mit Baustein | zahlt nicht |
| Daten wiederherstellen nach Hardwareschaden | zahlt nicht | mit Baustein | zahlt nicht |
| Hackerangriff, Daten verschlüsselt | zahlt nicht | zahlt nicht | zahlt |
Für wen sich die Elektronikversicherung lohnt
- Arzt-, Zahnarzt- und Physiopraxen mit Medizintechnik
- Kanzleien, Agenturen und Planungsbüros mit Servern und teuren Rechnern
- Handwerk mit Mess-, Laser- und Prüfgeräten
- Handel und Gastronomie mit Kassensystem und Kühltechnik
Für eine Schreinerei mit zwei Büro-Rechnern ist sie meist zu viel. Wir sagen dir ehrlich, ob deine Geräte das wert sind, und stimmen die Summen so ab, dass nichts doppelt versichert ist.
Worauf es je nach Betrieb ankommt
Der Vertrag ist derselbe, die Schwerpunkte nicht.
-
Büro, Kanzlei, Agentur
Wenig Ware, viel Technik und Akten. Die Summe ist oft klein, wichtig sind Elektronik, Datenrettung und die Kosten, Unterlagen wiederherzustellen.
-
Praxis
Behandlungsstühle, Ultraschall, Röntgen, Labor. Hier steckt das Geld in der Medizintechnik, die gehört meist in eine eigene Elektronikversicherung.
-
Laden und Fachgeschäft
Ware, Kasse, Schaufenster. Einbruch und Glas wiegen schwer, und die Summe muss zum vollsten Lager des Jahres passen.
-
Café und Gastronomie
Küche, Kühlung, Kaffeemaschine, Vorräte. Fällt der Strom aus, verdirbt Ware. Dafür gibt es einen eigenen Baustein.
-
Handwerk und Werkstatt
Maschinen, Material und Werkzeug, auch im Auto und auf der Baustelle. Das braucht eine Außenversicherung oder eine eigene Werkzeugversicherung.
-
Lager und Onlinehandel
Viel Ware auf wenig Fläche, oft im Erdgeschoss oder Keller einer Gewerbehalle. Elementar und eine ehrliche Summe sind hier das A und O.
Ertragsausfall: wenn der Betrieb nach dem Schaden zu ist
Nach einem großen Schaden ist der Betrieb oft wochen- oder monatelang zu. Einrichtung und Ware ersetzt der Inhalt. Für Miete, Löhne und Leasingraten, die weiterlaufen, während keine Einnahmen reinkommen, gibt es den Ertragsausfall, auch Betriebsunterbrechung genannt. Fast jede Inhaltsversicherung bietet ihn als Baustein an. Bei uns kommt er immer mit rein.
- Tag 1
Brand in der Nacht. Am Morgen ist der Laden schwarz vor Ruß.
- Woche 1–3
Gutachter, Aufräumen, Trocknen. Was noch zu retten ist, wird gereinigt.
- Monat 2–3
Renovierung, neue Einrichtung, neue Ware bestellen und einräumen.
- Monat 4
Wiedereröffnung. Die Stammkunden müssen erst wiederkommen.
Beispiel mit vier Monaten. Nach einem Großbrand kann es auch ein Jahr dauern.
Worauf es beim Ertragsausfall ankommt
-
Eine eigene Summe
Sie richtet sich nach dem, was dir in der Ausfallzeit fehlt: laufende Kosten und Gewinn, also Umsatz minus Wareneinsatz. Viele Tarife setzen einfach die Inhaltssumme an. Das passt selten. Ein Büro mit wenig Einrichtung und hohen Gehältern verliert viel mehr, als sein Inhalt wert ist.
-
Mindestens 12 Monate Haftzeit
Die Haftzeit sagt, wie lange der Vertrag den Ausfall zahlt. Es gibt sie von wenigen Monaten bis 24 Monate und länger. Mit Gutachter, Handwerkern, Genehmigungen und Lieferzeiten dauert es oft länger als gedacht. Unter 12 Monaten raten wir ab.
-
Summe im Blick behalten
Wächst der Umsatz, steigen Löhne oder Miete, muss die Summe mit. Sonst ist auch der Ertragsausfall unterversichert. Wir fragen das bei der jährlichen Durchsicht ab.
Größere Betriebe sichern den Ausfall in einem eigenen Vertrag ab, der auch längere Haftzeiten und Schäden bei Lieferanten oder Nachbarn einschließen kann. Mehr zu den Bausteinen auf der Seite Firmenversicherung.
Woran du eine gute Inhaltsversicherung erkennst
Der Beitrag ist nur eine Zahl. Diese Punkte entscheiden, ob dein Betrieb nach einem Schaden wieder aufmachen kann.
-
Unterversicherungsverzicht
Nach einer gemeinsamen Summenermittlung rechnet der Versicherer im Schadenfall nicht nach. Meist mit einer Vorsorge für Zuwachs im Laufe des Jahres.
-
Neuwert für alles
Auch für ältere Einrichtung und Maschinen. Ersatz zum Zeitwert reicht nach einem Brand nie für eine neue Ausstattung.
-
Elementarschutz
Starkregen, Rückstau, Überschwemmung. In Hamburg für Erdgeschoss, Souterrain und Keller kaum verzichtbar.
-
Verzicht bei grober Fahrlässigkeit
Wer abends das Fenster gekippt lässt, soll nicht leer ausgehen. Gute Verträge verzichten auf die Kürzung (§ 81 VVG) bis zu einer hohen Grenze.
-
Auflagen, die zum Betrieb passen
Welche Schlösser, welches Rollgitter, ob eine Alarmanlage nötig ist: Das muss vor Vertragsbeginn klar sein, nicht erst im Schadenfall.
-
Ertragsausfall gleich mit
Der Inhalt ersetzt die Sachen, der Ertragsausfall die Zeit, bis wieder Geld reinkommt. Mit eigener Summe und mindestens 12 Monaten Haftzeit.
Was wir davon halten
Nicht jede Lösung, die bequem aussieht, hilft im Schadenfall.
-
Die Summe von damals
Eine Summe aus dem Gründungsjahr ist fast immer zu niedrig. Dann kürzt der Versicherer jeden Schaden, auch den kleinen.
-
Paket ohne Blick auf den Betrieb
Ein Klick auf die Branche im Online-Rechner fragt nicht, ob du Ware im Keller lagerst oder Kundengeräte im Haus hast. Genau da stecken die Lücken.
-
Elektronik doppelt versichert
Hast du eine Elektronikversicherung, gehört die Technik nicht noch einmal voll in die Inhaltssumme. Wir stimmen beide aufeinander ab.
Angebot für deine Inhaltsversicherung
8 kurze Schritte, etwa drei Minuten. Danach siehst du, worauf es bei deinem Betrieb ankommt, und schickst uns die Angaben direkt.
Was für ein Betrieb ist es?
Davon hängen Beitrag, Auflagen und die wichtigen Bausteine ab.
Was macht dein Betrieb genau?
Ein, zwei Stichworte reichen, etwa „Fahrradladen mit Werkstatt“ oder „Steuerberatung, sechs Arbeitsplätze“. Die Fläche ist die Nutzfläche aller Räume, auch Lager und Keller.
Wo liegt der Betrieb?
Die Versicherer brauchen die genaue Adresse: Davon hängen die Tarifzone für Einbruch und die Einstufung bei Hochwasser und Starkregen ab. Bei mehreren Standorten trag den größten ein und schreib die anderen am Ende in die Nachricht.
Wo im Gebäude sind die Räume?
Davon hängen Einbruch und Wasser von unten ab. Gibt es mehrere Ebenen, nimm die unterste.
Was würde es kosten, alles neu zu kaufen?
Grob geschätzt reicht. Einrichtung, Technik und Maschinen zum Neupreis, Waren zum Einkaufspreis, und zwar zur vollsten Zeit des Jahres. Der Umsatz hilft uns bei der Summe für den Ertragsausfall. Wenn du unsicher bist, lass die Felder frei, wir ermitteln die Summen mit dir.
Welche Technik nutzt ihr?
Mehrfachauswahl möglich. Daran sehen wir, ob eine Elektronikversicherung dazugehört.
Was trifft auf deinen Betrieb zu?
Mehrfachauswahl möglich.
Gibt es schon eine Inhaltsversicherung?
Auch ein Paket, in dem Inhalt und Haftpflicht zusammenstecken, zählt.
So sieht es nach deinen Angaben aus. Das ist eine erste Einschätzung, das verbindliche Angebot rechnen wir mit dir.
Deine Angaben im Überblick
Sollen wir dir ein Angebot rechnen?
Schick uns die Angaben. Wir vergleichen die Tarife, die zu deinem Betrieb passen, und melden uns persönlich. Hast du schon einen Vertrag, sagen wir dir ehrlich, ob sich ein Wechsel lohnt.
So läuft das ab
Drei Schritte, keine Verpflichtung.
- 1
Wir schnacken
Du erzählst, was dein Betrieb macht, wo er sitzt und was drinsteht. Am Telefon, per Video oder bei dir vor Ort.
- 2
Wir rechnen
Wir ermitteln mit dir die Summe, prüfen Elementar, Elektronik und Ertragsausfall und vergleichen über die VEMA aus mehr als 100 Gesellschaften.
- 3
Du entscheidest
Du bekommst eine klare Empfehlung ohne Kaufzwang. Willst du wechseln, übernehmen wir den Papierkram mit der Gesellschaft.
Passt oft dazu
Häufige Fragen
Was kostet eine Inhaltsversicherung?
Das hängt vor allem von der Versicherungssumme, der Branche, dem Ort und den Bausteinen ab. Ein Büro mit wenig Technik kostet deutlich weniger als ein Laden mit teurer Ware im Erdgeschoss. Ein Angebot rechnen wir dir mit deinen Angaben aus dem Inhalts-Check.
Ist die Inhaltsversicherung Pflicht?
Gesetzlich nicht. Vermieter, Banken oder Leasinggeber verlangen aber manchmal einen Nachweis, und ohne Versicherung trägt der Betrieb einen Brand oder Einbruch selbst.
Was ist der Unterschied zwischen Inhaltsversicherung, Geschäftsversicherung und Inventarversicherung?
Meist nichts. Inhaltsversicherung, Geschäftsinhaltsversicherung, Betriebsinhaltsversicherung und Inventarversicherung meinen dasselbe: den Schutz für alles, was im Betrieb steht. Manche Gesellschaften packen die Betriebshaftpflicht mit hinein und nennen das Paket Geschäftsversicherung.
Wie hoch muss die Versicherungssumme sein?
So hoch, dass du alles neu kaufen kannst, was im Betrieb steht: Einrichtung und Maschinen zum Neupreis, Waren zum Einkaufspreis. Ist sie zu niedrig, kürzt der Versicherer jeden Schaden im gleichen Verhältnis. Wir ermitteln die Summe mit dir und achten auf einen Unterversicherungsverzicht.
Ich arbeite im Homeoffice. Zahlt dann meine Hausratversicherung?
Für Sachen, die dem Betrieb dienen, meist nicht oder nur mit einer kleinen Grenze. Wer zu Hause ein Büro mit Technik und Unterlagen hat, sollte das gesondert absichern. Viele Gesellschaften bieten dafür kleine Inhaltsverträge an.
Sind Sachen von Kunden mitversichert?
Fremdes Eigentum, etwa Reparaturgeräte, Kommissionsware oder geleaste Maschinen, lässt sich mitversichern. Das muss aber im Vertrag stehen und in die Summe einfließen. Wir fragen das im Check ab.
Brauche ich zusätzlich eine Elektronikversicherung?
Wenn dein Betrieb ohne Computer, Kasse oder Medizin- und Messtechnik stillsteht, oft ja. Die Inhaltsversicherung zahlt nur bei Feuer, Wasser, Einbruch und Sturm. Die Elektronikversicherung zahlt auch bei Bedienfehlern, Kurzschluss und Flüssigkeit. Wir klären mit dir, ob sich das für deine Geräte lohnt.
Was ist, wenn mein Betrieb nach einem Brand wochenlang geschlossen bleibt?
Dafür gibt es den Ertragsausfall, auch Betriebsunterbrechung genannt. Er zahlt Miete, Löhne und Gewinn, solange der Betrieb zu ist, und lässt sich in fast jede Inhaltsversicherung einschließen. Bei uns kommt er immer mit rein: mit einer eigenen Summe, die zu Umsatz und laufenden Kosten passt, und mindestens 12 Monaten Haftzeit.
Lass uns schnacken
Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.
Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720
