Ferienhausversicherung Gut versichert, auch wenn du nicht da bist.
Wohngebäude, Inventar und Haftpflicht für dein Ferienhaus oder deine Ferienwohnung, an der Küste, in den Bergen oder im Ausland. Unabhängig verglichen und gemacht für Häuser, die oft leer stehen oder an Gäste vermietet werden.
Seit 1857 Über 100 Gesellschaften Von Sylt über den Harz bis nach Schweden
- 1857 gegründet, seither in Familienhand
- 10. Generation im Kontor
- 1.000+ betreute Mandanten
- 100+ Gesellschaften über die VEMA
Was passiert, wenn niemand da ist
Freitagabend, der Kofferraum ist voll, die Kinder fragen seit Lüneburg, wann wir da sind. Du schließt die Tür auf und riechst es sofort.
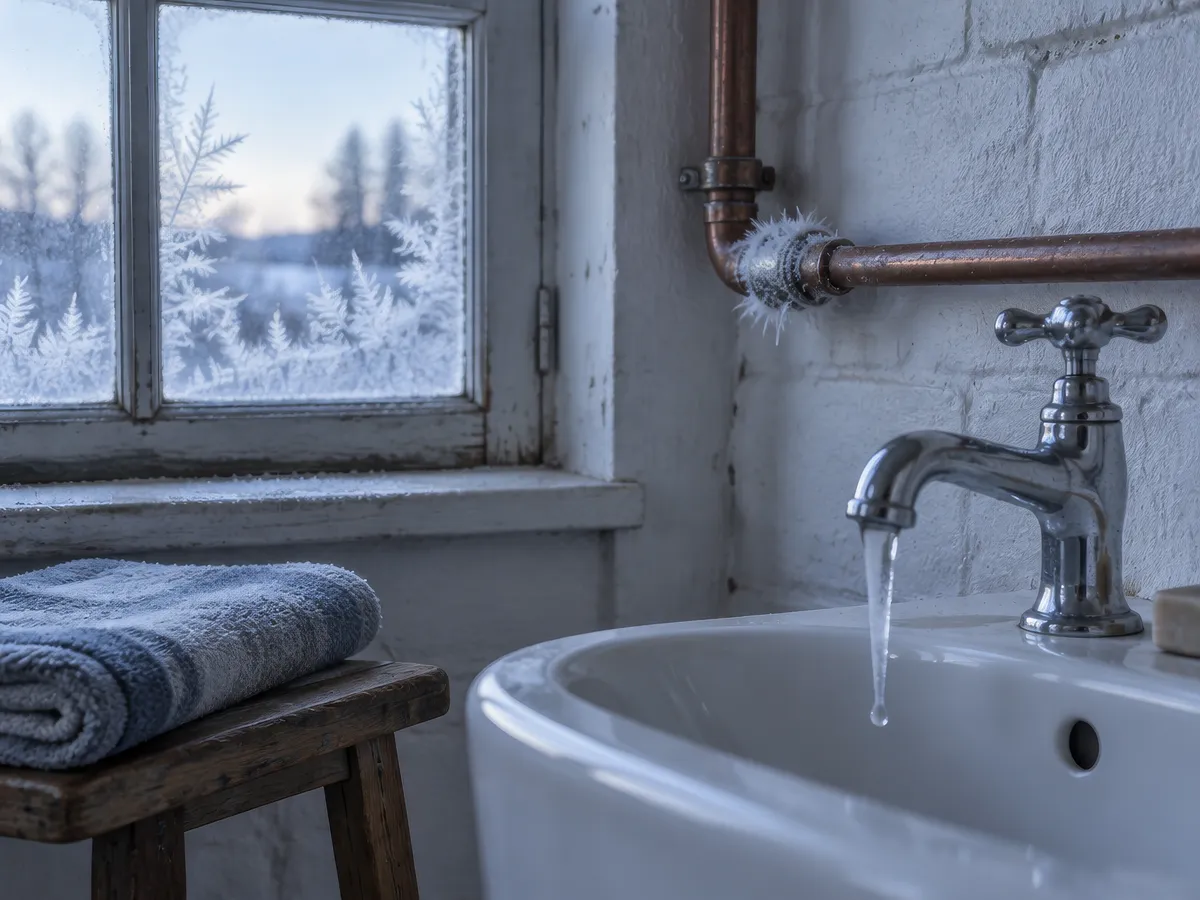
Im Januar ist nachts die Heizung ausgefallen. Ein Rohr im Bad hat den Frost nicht überstanden, und seitdem läuft Wasser. Drei Monate lang hat es niemand bemerkt.
Der Schaden ist schlimm genug. Richtig bitter wird es, wenn im Vertrag steht, du hättest es merken müssen.
Ein Ferienhaus ist für die schönsten Wochen im Jahr gemacht. Den Rest der Zeit ist es allein. Genau dafür muss die Versicherung gemacht sein.
Ein Jahr im Ferienhaus
Ein Beispiel: Ostern, Pfingsten, drei Wochen Sommer, Herbstferien und Weihnachten. Jedes Kästchen ist eine Woche.
Du nutzt es selbst 45 von 52 Wochen leer, 17 davon in der Frostzeit
Du vermietest auch 26 von 52 Wochen leer, 17 davon in der Frostzeit
- Du bist da
- Feriengäste
- Haus steht leer
- Frostzeit, grob Mitte November bis Mitte März
Was eine Ferienhausversicherung abdeckt
Drei Bausteine bilden die Grundlage, drei weitere kommen je nach Lage und Nutzung dazu. Welche du wirklich brauchst, hängt davon ab, ob dir das ganze Haus gehört, ob du vermietest und wo es steht.
| Baustein | Was versichert ist | Wann du ihn brauchst |
|---|---|---|
| Wohngebäude Grundlage | Das Haus selbst: Dach, Wände, Fenster, Heizung, Leitungen, fest eingebaute Küche und Bad. Gegen Feuer, Leitungswasser, Sturm und Hagel. | Immer, wenn dir das Haus gehört. Bei einer Wohnung in einer Anlage versichert meist die Eigentümergemeinschaft. |
| Hausrat & Inventar Grundlage | Alles, was du bei einem Umzug mitnehmen würdest: Möbel, Geschirr, Bettwäsche, Technik, Fahrräder. Gegen Feuer, Einbruch, Leitungswasser, Sturm und Hagel. | Sobald das Haus eingerichtet ist. Die Hausrat von zu Hause gilt hier in der Regel nicht. |
| Haftpflicht Grundlage | Schäden, die anderen durch dein Haus entstehen: der Gast auf der vereisten Treppe, der Dachziegel auf Nachbars Auto, der umgestürzte Baum. | Bei Vermietung unverzichtbar. Bei reiner Eigennutzung kann deine Privathaftpflicht reichen, das prüfen wir. |
| Elementar je nach Lage & Nutzung | Starkregen, Überschwemmung, Rückstau, Schneedruck, Erdrutsch. Eine Sturmflut ist fast immer ausgeschlossen. | Fast immer sinnvoll, an Seen, Flüssen und in den Bergen erst recht. |
| Mietausfall je nach Lage & Nutzung | Die entgangenen Mieteinnahmen, wenn das Haus nach einem versicherten Schaden nicht vermietbar ist. | Wenn du regelmäßig vermietest und mit den Einnahmen rechnest. |
| Glas je nach Lage & Nutzung | Fenster, Glastüren, Ceranfeld, Duschwand, verglaste Möbel. | Bei großen Glasflächen und Vermietung mit vielen Gästewechseln. |
Wertsachen nimmst du besser wieder mit. Schmuck, Bargeld und Uhren sind in einer Hausratversicherung für ein Ferienhaus in aller Regel nicht versicherbar.
Für wen sie gemacht ist
Vier Situationen, vier unterschiedliche Verträge. Wo stehst du?
-
Du nutzt es selbst
Wochenenden, Ferien, Familie. Das Haus steht dazwischen oft wochenlang leer. Der Vertrag muss genau damit rechnen.
-
Du vermietest an Gäste
Über Portal, Agentur oder selbst. Dann muss die Vermietung ausdrücklich versichert sein, dazu Haftpflicht und auf Wunsch Mietausfall.
Versicherungen für Vermieter → -
Du hast eine Wohnung in einer Anlage
Das Gebäude versichert meist die Gemeinschaft. Du brauchst Schutz für deine Einrichtung und eine Haftpflicht, vor allem wenn du vermietest.
-
Du kaufst oder hast geerbt
Der Vertrag des Vorbesitzers geht mit über. Jetzt ist der Moment, ihn zu prüfen und bei Bedarf zu kündigen.
Checkliste für Käufer →
Warum ein normaler Vertrag oft nicht reicht
Die meisten Wohngebäude- und Hausratverträge sind für das Haus gemacht, in dem du jeden Tag lebst. Ein Ferienhaus funktioniert anders, und an vier Stellen wird das teuer.
- 1
Leerstand gilt als Gefahr
Viele Verträge rechnen mit einem Haus, in dem jeden Tag jemand lebt. Steht es länger leer, musst du das oft melden, sonst kann der Schutz wackeln.
Mehr zum Leerstand → - 2
Frost hat Regeln
Heizen, kontrollieren oder Wasser abstellen: Was im Winter von dir erwartet wird, steht im Kleingedruckten. Wer es nicht einhält, riskiert die Leistung beim Frostschaden.
- 3
Die Hausrat von zu Hause gilt hier nicht
Die Außenversicherung deckt Sachen, die du vorübergehend mitnimmst. Die Einrichtung, die dauerhaft im Ferienhaus steht, braucht einen eigenen Schutz am Ort des Hauses.
- 4
Vermietung muss drinstehen
Viele Standardverträge schließen die Vermietung an Feriengäste aus. Wer vermietet, braucht einen Vertrag, der das ausdrücklich erlaubt.
Was Vermieter brauchen →
Drei Wege durch den Winter
Ein geplatztes Rohr ist der Klassiker im Ferienhaus. Die Verträge verlangen, dass du vorsorgst. Meist auf einem dieser Wege, oft mit einer Kombination.
-
Heizen und nachsehen
Die Heizung läuft durch, und jemand kontrolliert regelmäßig, ob sie es noch tut. Ein Thermostat auf Frostschutz reicht oft nicht, weil Leitungen in Außenwänden trotzdem einfrieren.
-
Wasser ab, Leitungen leer
Hauptwasserhahn zu, Leitungen, Boiler und Spülkasten entleeren. Die sicherste Lösung, wenn das Haus länger kalt bleibt. In Schweden ist das für unbeheizte Häuser üblich.
-
Technik als Frühwarnung
Temperaturfühler mit Handy-Meldung, Wassermelder oder ein Ventil, das bei einem Leck schließt. Das ersetzt keine Pflicht aus dem Vertrag, aber du erfährst früh davon.
Welcher Weg Pflicht ist, steht im Vertrag. Wie oft kontrolliert werden muss und ab wann das Wasser abgestellt sein soll, ist von Tarif zu Tarif verschieden. Das gehen wir vor dem ersten Winter mit dir durch.
Was eine Ferienhausversicherung kostet
Eine Ferienhausversicherung kostet meist etwas mehr als der Vertrag für ein ständig bewohntes Haus, weil Schäden in einem leeren Haus später entdeckt werden und bei Vermietung mehr Menschen ein und aus gehen. Wie viel genau, entscheiden diese sechs Punkte.
Einen festen Preis gibt es nicht. Nach dem Ferienhaus-Check rechnen wir dir Angebote mehrerer Gesellschaften.
- ↕ kommt drauf an
Lage
Tarifzone, Hochwasser-Gefährdung und Sturmrisiko bestimmen Grundbeitrag und Elementarschutz.
- ↑ macht teurer
Größe & Bauweise
Wohnfläche, Ausstattung und Bauart ergeben die Versicherungssumme. Holz und Reet kosten mehr als Stein und Ziegel.
- ↑ macht teurer
Nutzung
Vermietung an Feriengäste kostet mehr als reine Eigennutzung, ist aber unverzichtbar, wenn du vermietest.
- ↕ kommt drauf an
Leerstand & Betreuung
Wer regelmäßig nach dem Rechten sieht oder eine Hausbetreuung hat, ist für Versicherer ein besseres Risiko.
- ↑ macht teurer
Bausteine
Elementar, Glas und Mietausfall kosten extra. Welche du wirklich brauchst, hängt von Lage und Nutzung ab.
- ↓ senkt den Beitrag
Selbstbeteiligung
Eine höhere Selbstbeteiligung senkt den Beitrag spürbar.
Jede Gegend hat ihr eigenes Wetter
Die meisten Ferienhäuser unserer Kunden stehen hier oben in Schleswig-Holstein: an der Nordsee, auf den Inseln und an der Ostsee. Dazu kommt der Harz. Die Grundlage ist überall gleich, die wichtigen Bausteine unterscheiden sich je nach Gegend.
-
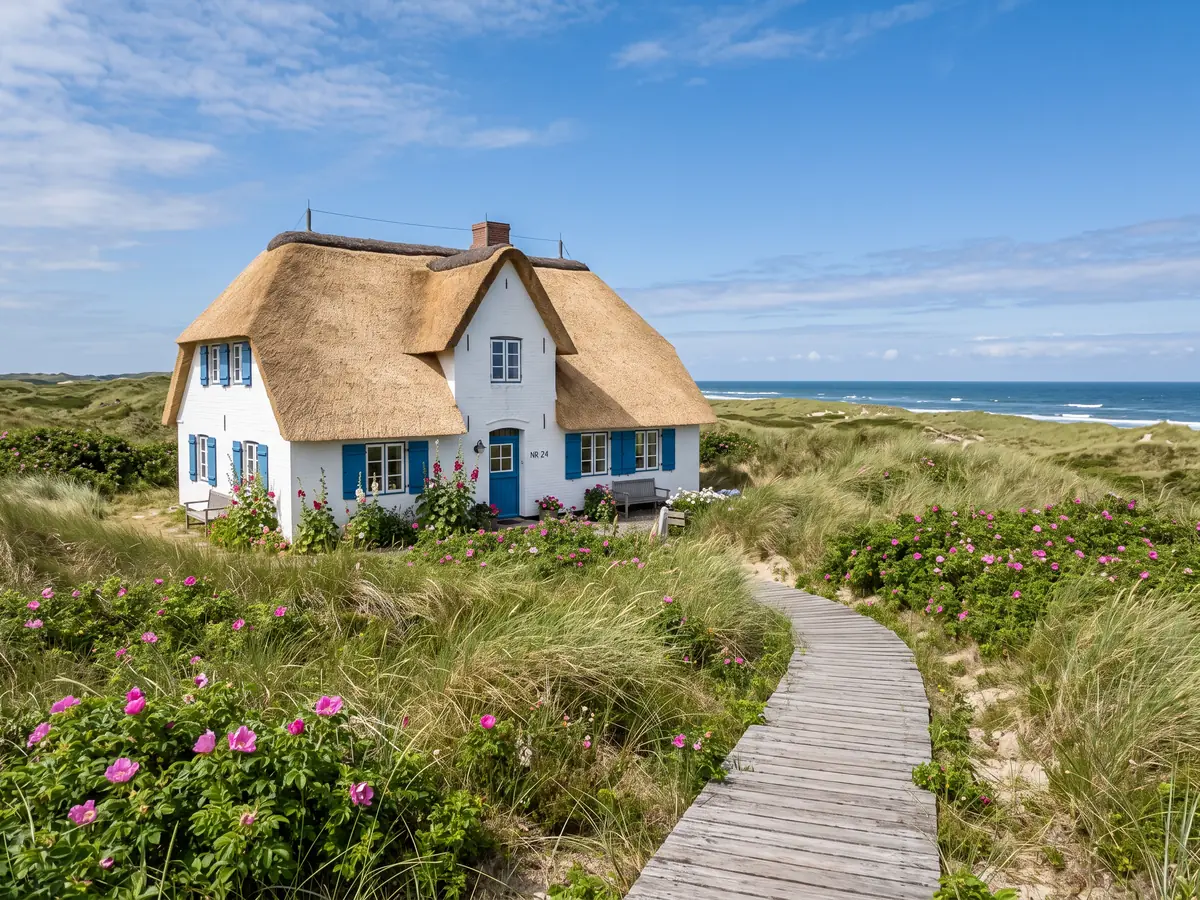
Nordsee & Inseln
Sylt, Föhr, Amrum, Pellworm, Eiderstedt, St. Peter-Ording
Sturm, Salzluft und oft Reet. Auf den Inseln ist die Versicherersuche schwieriger, und Handwerker kommen nicht morgen. Wir wissen, wo es geht.
Ferienhaus unter Reet → -
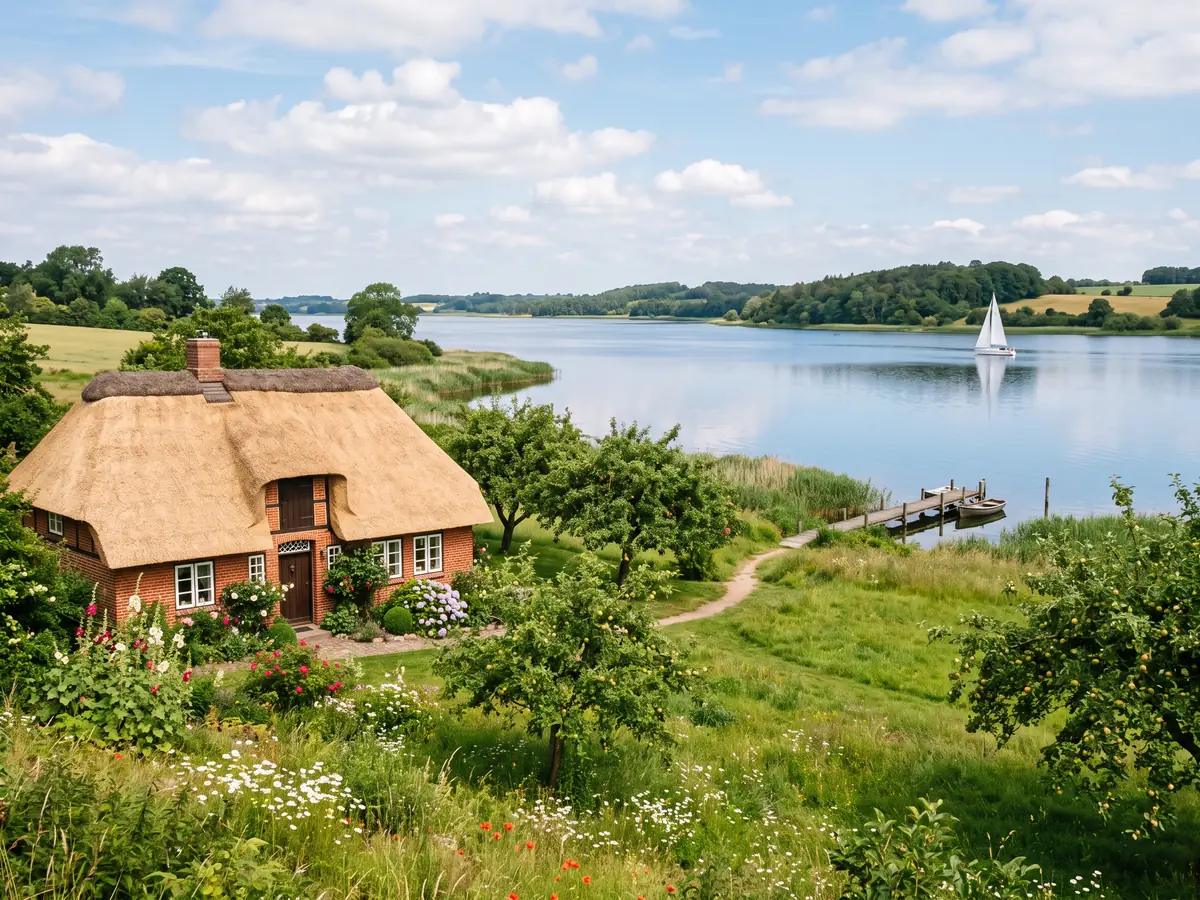
Ostsee & Schlei
Fehmarn, Lübecker Bucht, Grömitz, Schlei, Eckernförde, Holsteinische Schweiz
Starkregen und Rückstau sind hier öfter das Thema als der Sturm. Die Sturmflut im Oktober 2023 hat gezeigt, dass auch die Ostsee zuschlagen kann. Sturmflut ist in fast allen Verträgen ausgeschlossen.
-
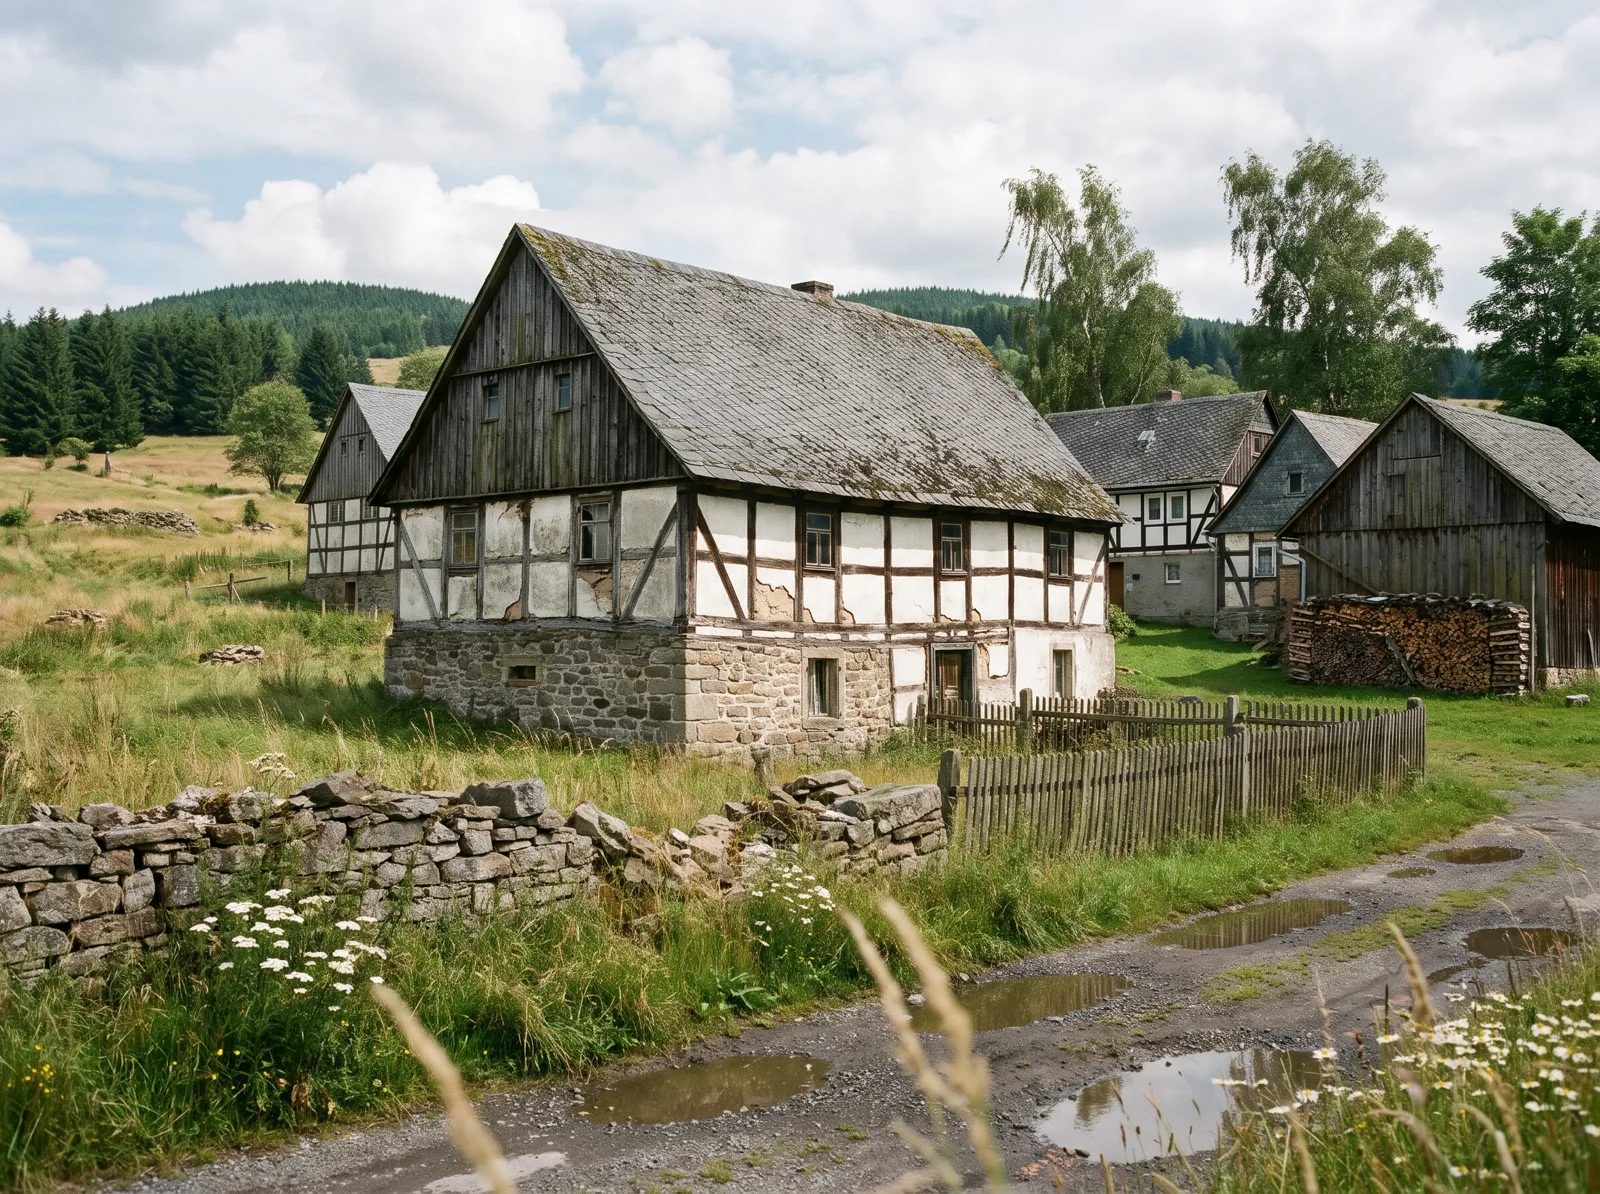
Harz
Hahnenklee, Braunlage, Goslar, Clausthal-Zellerfeld, Schierke
Frost, Schneedruck und Fichten am Haus. Im Harz sind wir auch vor Ort: Günther Bially betreut unsere Kunden dort persönlich.
Ferienhaus im Harz →
Und sonst? Ferienhäuser in den Alpen, im Sauerland, in der Eifel oder im Bayerischen Wald versichern wir genauso. Dort kommen Schneedruck und Lawinen als Themen dazu.
Ferienhaus im Ausland versichern
Ein deutscher Wohngebäude- oder Hausratvertrag gilt in der Regel nur für Häuser in Deutschland. Für ein Ferienhaus im Ausland gibt es zwei Wege: eine Police bei einem Versicherer vor Ort, mit Vertrag und Schadenmeldung in der Landessprache, oder einen Spezialversicherer für Ferienimmobilien in Europa.
Wir gehen meist den zweiten Weg: Gebäude, Einrichtung und Haftpflicht in einem Vertrag, auf Deutsch, auch wenn das Haus leer steht oder vermietet wird.
- Gebäude, Inventar und Haftpflicht in einem Vertrag
- Vertrag, Ansprechpartner und Schadenmeldung auf Deutsch
- Leerstand und Vermietung an Feriengäste eingeplant
- Ferienhäuser und Ferienwohnungen in vielen Ländern Europas
-
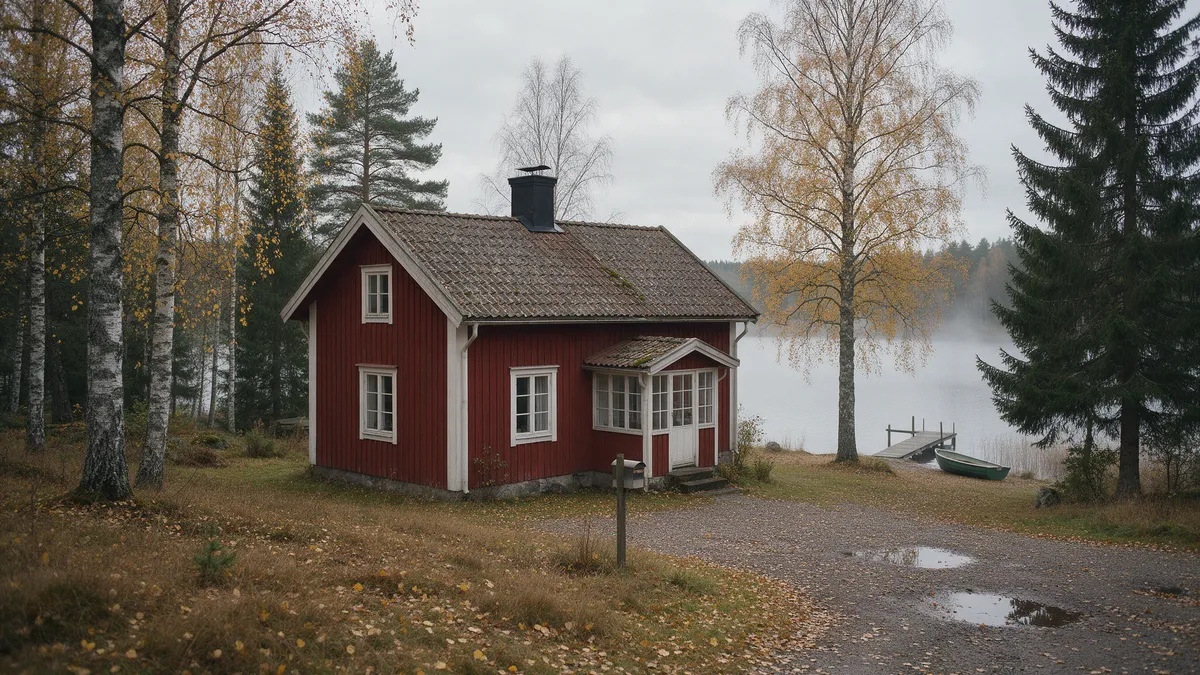
Schweden
Småland, Schonen, Halland, Värmland
Das rote Holzhaus am See, oft weit weg vom nächsten Ort. Einige unserer Kunden haben hier ein Haus. Im Winter zählen Frost und Schneelast, unbeheizte Häuser müssen meist wasserfrei gemacht werden.
-
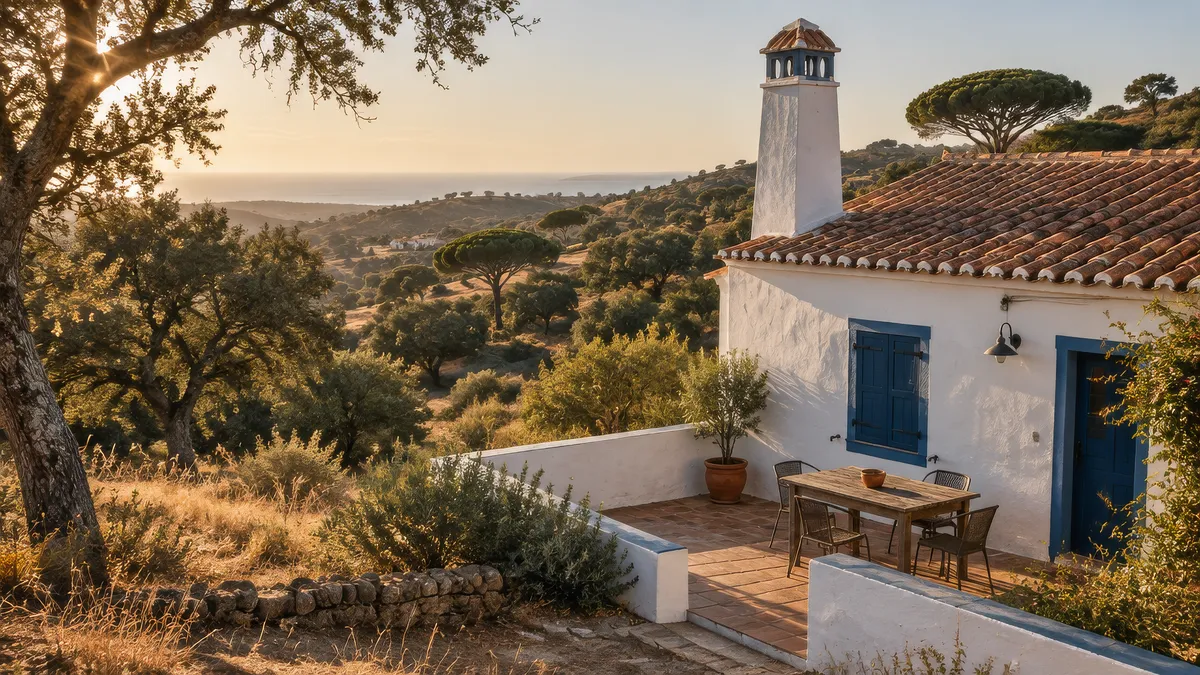
Portugal & der Süden
Algarve, Alentejo, Mallorca, Costa Brava, Toskana
Hier zählen Waldbrand, Starkregen und mancherorts Erdbeben. Wer in Portugal an Feriengäste vermietet, braucht für die Registrierung außerdem eine eigene Haftpflicht.
Wie gut ist dein Ferienhaus geschützt, wenn du nicht da bist?
9 kurze Fragen, gut eine Minute. Danach siehst du, wo dein Ferienhaus gut dasteht und wo du genauer hinschauen solltest. Unverbindlich und ohne Kaufdruck. Dein Haus steht im Harz? Dafür gibt es den Ferienhaus-Check Harz.
Was gehört dir?
Davon hängt ab, ob du das Gebäude selbst versichern musst oder ob das die Eigentümergemeinschaft tut.
Wo steht dein Ferienhaus?
Ein deutscher Wohngebäude- oder Hausratvertrag gilt in der Regel nur für Häuser in Deutschland.
Wie nutzt du es?
Vermietung verändert, was ein Vertrag abdecken muss, und wer haftet, wenn ein Gast stürzt.
Wie lange steht es am Stück leer, wenn es mal lange dauert?
Viele Verträge werden schon nach wenigen Wochen ohne Bewohner kritisch. Denk an die längste Pause im Jahr.
Was passiert im Winter, wenn niemand da ist?
Frost ist der häufigste Grund für große Wasserschäden in leeren Häusern.
Schaut jemand vor Ort regelmäßig nach dem Rechten?
Je später ein Schaden entdeckt wird, desto größer wird er.
Wie liegt dein Haus?
Wasser, Sturm, Schnee und Bäume: Die Lage entscheidet, welche Bausteine du brauchst.
Wie ist es eingerichtet?
Die Hausratversicherung von zu Hause deckt die Einrichtung im Ferienhaus in der Regel nicht.
Woher stammt deine jetzige Versicherung?
Ein Vertrag, der für ein bewohntes Haus gemacht ist, passt selten zu einem Ferienhaus.
So steht dein Ferienhaus nach deinen Antworten da. Das ist eine erste Einschätzung und ersetzt keinen Blick in deinen Vertrag.
Sollen wir draufschauen?
Schick uns deine Antworten oder lass dich zurückrufen. Wir vergleichen die Ferienhaus-Tarife mehrerer Gesellschaften und sagen dir ehrlich, ob dein Vertrag passt.
Wenn etwas passiert und du weit weg bist
Das Besondere am Ferienhaus: Du bist fast nie da, wenn es passiert. So läuft es, wenn der Anruf kommt.
-
Jemand bemerkt es
Ein Nachbar, die Hausbetreuung oder die Vermietungsagentur meldet sich bei dir. Gut, wenn vorher klar ist, wer einen Schlüssel hat.
-
Schaden klein halten
Wasser abstellen, Fenster sichern, Fotos machen. Was du tust, um den Schaden zu begrenzen, zahlt der Versicherer in der Regel mit.
-
Du rufst uns an
Wir melden den Schaden bei der Gesellschaft und sagen dir, was jetzt wichtig ist.
-
Wir bleiben dran
Gutachter, Angebote der Handwerker vor Ort, Abrechnung: Wir begleiten die Regulierung, bis das Geld da ist.
So weit ist das Ferienhaus weg
Straßenkilometer ab Hamburg, gerundet
- Lübecker Bucht 80 km
- Sylt 200 km
- Harz 250 km
- Småland 550 km
- Allgäu 850 km
- Algarve 2.800 km
Je weiter weg, desto wichtiger: jemand vor Ort, der einen Schlüssel hat.
Ein Vertrag, der mit dem Leerstand rechnet
Wir sind an keinen Versicherer gebunden. Wir suchen den Tarif, der zu deinem Haus und deiner Nutzung passt, und nicht den, der gerade beworben wird.
- Mehrere Gesellschaften im Vergleich
- Über die VEMA haben wir Zugriff auf mehr als 100 Gesellschaften, darunter Spezialtarife für Ferienhäuser, die Leerstand und Vermietung von vornherein einrechnen.
- Gebäude, Inventar und Haftpflicht abgestimmt
- Die Bausteine greifen ineinander, ohne Lücke dazwischen und ohne doppelte Beiträge.
- Ehrlich bei Leerstand und Frost
- Wir gehen mit dir durch, was dein Vertrag im Winter und bei langen Pausen von dir erwartet, bevor es friert.
- Auch im Ausland
- Für Ferienhäuser in Schweden, Portugal und vielen anderen Ländern Europas arbeiten wir mit einem Spezialversicherer für Ferienimmobilien. Vertrag und Ansprechpartner auf Deutsch.
- Altvertrag prüfen beim Kauf
- Übernimmst du den Vertrag des Vorbesitzers, sehen wir ihn uns an und sagen dir, ob du ihn behalten oder kündigen solltest.
- Im Schadenfall an deiner Seite
- Du wohnst in Hamburg, das Haus steht 300 Kilometer weiter. Im Schadenfall führen wir die Abwicklung mit der Gesellschaft.
Weiterlesen: Ratgeber rund ums Ferienhaus
- Ferienwohnung vermieten: Welche Versicherungen du brauchst → Gebäude, Inventar, Haftpflicht, Mietausfall: was Pflicht ist, was sinnvoll ist und was oft fehlt.
- Leerstand in der Gebäudeversicherung → Ab wann ein Haus als leerstehend gilt, wann du es melden musst und was im Winter zu tun ist.
- Ferienhaus kaufen: die Versicherungs-Checkliste → Was ab dem Notartermin gilt, wie du den Altvertrag prüfst und was in den ersten 30 Tagen zu tun ist.
- Ferienhaus im Ausland versichern → Warum der deutsche Vertrag dort nicht gilt und was in Schweden, Portugal & Co. wichtig ist.
Seit 1857 an der Seite von Eigentümern
Wir sind ein unabhängiges Maklerhaus in Hamburg, in zehnter Generation. Über die VEMA haben wir Zugriff auf mehr als 100 Gesellschaften und suchen den Vertrag aus, der zu deinem Ferienhaus passt, nicht den, der gerade Provision bringt.
Und du hast einen Ansprechpartner, der ans Telefon geht. Auch dann, wenn zwischen dir und deinem Ferienhaus ein paar hundert Kilometer liegen und es gerade schnell gehen muss.
Häufige Fragen zur Ferienhausversicherung
Die Fragen, die uns Eigentümer von Ferienhäusern und Ferienwohnungen am häufigsten stellen. Deine ist nicht dabei? Ruf an, wir beantworten sie dir direkt.
Was ist eine Ferienhausversicherung?
Eine Ferienhausversicherung ist kein eigener Versicherungszweig, sondern ein Paket aus Wohngebäude-, Hausrat- und Haftpflichtversicherung, das auf ein Haus zugeschnitten ist, das nicht ständig bewohnt ist. Der Unterschied zum normalen Vertrag: Leerstand, Frost und auf Wunsch die Vermietung an Feriengäste sind ausdrücklich geregelt.
Reicht meine normale Wohngebäudeversicherung für ein Ferienhaus?
Oft nicht. Viele Standardverträge gehen davon aus, dass das Haus ständig bewohnt ist. Längerer Leerstand muss dann gemeldet werden, und die Vermietung an Feriengäste ist häufig ausgeschlossen. Ob dein Vertrag passt, steht in den Bedingungen. Wir sehen ihn uns gern an.
Ist die Einrichtung im Ferienhaus über meine Hausratversicherung zu Hause versichert?
In der Regel nicht. Die Außenversicherung deiner Hausrat gilt für Sachen, die du vorübergehend mitnimmst, zum Beispiel für den Koffer im Urlaub. Die Einrichtung, die dauerhaft im Ferienhaus steht, braucht einen eigenen Hausrat-Schutz am Ort des Ferienhauses.
Sind Wertsachen im Ferienhaus versichert?
In aller Regel nicht. Schmuck, Bargeld, Uhren und andere Wertsachen sind in einer Hausratversicherung für ein Ferienhaus meist gar nicht versicherbar. Die nimmst du am besten wieder mit nach Hause, wenn du abreist.
Was kostet eine Ferienhausversicherung?
Das hängt von Lage, Größe, Bauweise, Nutzung und den gewählten Bausteinen ab. Wegen des Leerstands und bei Vermietung kosten Ferienhäuser meist mehr als ein vergleichbares, ständig bewohntes Haus. Ein konkretes Angebot rechnen wir dir nach dem Ferienhaus-Check oder einem kurzen Gespräch.
Was gilt bei einer Versicherung als Leerstand?
Das regelt jeder Vertrag selbst. Meist geht es darum, wie lange am Stück niemand im Haus wohnt. Bei vielen Standardverträgen wird es nach einigen Wochen bis wenigen Monaten kritisch: Dann musst du den Leerstand melden. Verträge für Ferienhäuser regeln das ausdrücklich.
Was muss ich im Winter gegen Frostschäden tun?
Das steht in deinem Vertrag. Üblich ist: ausreichend heizen und regelmäßig kontrollieren, oder das Wasser abstellen und die Leitungen entleeren. Ein Thermostat auf Frostschutz reicht oft nicht, weil entfernte Leitungen trotzdem einfrieren können.
Bin ich versichert, wenn ich mein Ferienhaus an Gäste vermiete?
Nur wenn der Vertrag die Vermietung einschließt. Viele Standardverträge schließen die Vermietung an Feriengäste aus. Dazu kommen eine Haftpflicht für Schäden, die Gäste erleiden, und auf Wunsch ein Schutz gegen Mietausfall nach einem Schaden.
Reicht meine Privathaftpflicht für das Ferienhaus?
Bei einem selbst genutzten Ferienhaus in Deutschland ist das in vielen Privathaftpflicht-Tarifen mitversichert, das solltest du aber in den Bedingungen nachlesen. Sobald du an Gäste vermietest, brauchst du in der Regel eine eigene Haus- und Grundbesitzerhaftpflicht.
Ich habe eine Wohnung in einer Ferienanlage. Brauche ich eine Wohngebäudeversicherung?
Meist nicht selbst. Das Gebäude versichert in der Regel die Eigentümergemeinschaft über die Verwaltung. Du brauchst Schutz für deine Einrichtung und eine Haftpflicht, vor allem wenn du vermietest. Auf Wunsch prüfen wir, ob die Police der Gemeinschaft zur Anlage passt.
Was passiert beim Kauf mit dem Vertrag des Vorbesitzers?
Die Gebäudeversicherung geht mit dem Eigentum auf dich über. Nach der Eintragung im Grundbuch kannst du sie innerhalb eines Monats kündigen. Ein guter Moment, um zu prüfen, ob der Vertrag zu deiner Nutzung passt.
Ist eine Sturmflut versichert?
In aller Regel nicht, an der Nordsee genauso wie an der Ostsee. Die Elementarversicherung deckt Überschwemmung durch Starkregen oder über die Ufer tretende Gewässer und Rückstau, schließt Sturmflut aber fast immer aus. Sturm selbst ist dagegen über die Wohngebäudeversicherung versichert.
Brauche ich eine Hausbetreuung für mein Ferienhaus?
Nicht immer, aber oft ist sie die beste Versicherung gegen große Schäden. Wer regelmäßig nach dem Rechten sieht, entdeckt ein tropfendes Rohr nach Tagen und nicht nach Monaten. Manche Verträge verlangen regelmäßige Kontrollen, vor allem im Winter. Was deiner verlangt, gehen wir mit dir durch.
Kann ich ein Ferienhaus im Ausland über euch versichern?
Ja. Ein deutscher Wohngebäude- oder Hausratvertrag gilt in der Regel nur für Häuser in Deutschland. Für Ferienhäuser im europäischen Ausland arbeiten wir mit einem Spezialversicherer, der Gebäude, Einrichtung und Haftpflicht in einem Vertrag auf Deutsch bündelt.
Wie versichere ich ein Ferienhaus in Schweden?
Mit einem eigenen Vertrag für das Haus in Schweden, entweder bei einem schwedischen Versicherer oder über einen Spezialversicherer für Ferienimmobilien mit Vertrag auf Deutsch. Wichtig ist der Winter: Bleibt das Haus unbeheizt, verlangen die Verträge in der Regel, dass das Wasser abgestellt und die Leitungen entleert sind.
Was muss ich bei einem Ferienhaus in Portugal beachten?
Auch hier brauchst du einen eigenen Vertrag für Gebäude, Einrichtung und Haftpflicht. Je nach Lage kommen Waldbrand, Starkregen und Erdbeben als Risiken dazu. Wer an Feriengäste vermietet, muss das Haus als Alojamento Local registrieren und dafür eine Haftpflichtversicherung nachweisen.
Kann ich die Beiträge von der Steuer absetzen?
Wenn du das Ferienhaus vermietest, in der Regel ja, und zwar anteilig für die Zeit der Vermietung als Werbungskosten. Bei reiner Eigennutzung nicht. Die Details klärst du am besten mit deinem Steuerberater.
Lass uns über dein Ferienhaus schnacken
Ruf an, schreib uns oder lass dich zurückrufen. Gern mit deinem bestehenden Vertrag, dann sagen wir dir direkt, ob er zu deinem Ferienhaus passt.
